Quanto vale um terreno para quem vai incorporar nele.
 Tatiane Hernandes • Colunista Elas Constroem
Você já se perguntou por que, mesmo conquistando tanto, ainda sente que precisa provar seu valor? Descubra como romper esse ciclo e continuar crescendo sem deixar de reconhecer tudo o que já conquistou.
Quanto vale um terreno para quem vai incorporar nele?
Por Tatiane Hernandes | A Arquiteta do Incorporador
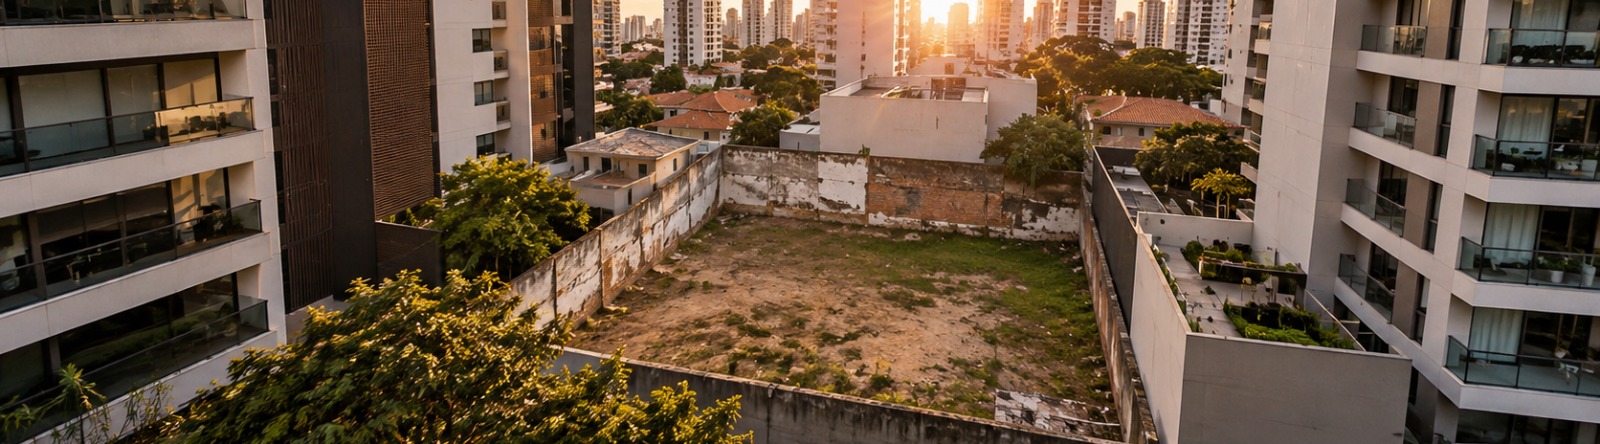
Todo terreno chega com um preço. Quem define esse número é o proprietário, a partir do que sabe sobre a região, do que ouviu dos vizinhos que venderam e, muitas vezes, do quanto precisa receber.
O incorporador precisa chegar a outro número, que é quanto aquele terreno pode custar para o empreendimento ainda fazer sentido. Os dois valores nem sempre coincidem, e a negociação acontece justamente no espaço entre eles.
Em mais de 24 anos trabalhando com incorporadores, acompanhei muitas negociações em que o preço pedido pelo proprietário se tornou a principal referência. A contraproposta nasce de um desconto que parece razoável, muitas vezes sem uma análise que justifique aquele valor. É nesse momento que uma decisão de investimento pode começar a comprometer o resultado do empreendimento.
O terreno vale o que o empreendimento consegue pagar por ele.
Um mesmo lote pode apresentar valores de aquisição economicamente viáveis muito diferentes, dependendo do produto que será desenvolvido.
Estúdios para investidores, apartamentos de dois dormitórios para famílias ou um empreendimento de uso misto podem produzir VGV, custos e prazos de comercialização distintos. Cada alternativa possui uma capacidade própria de suportar o investimento no terreno.
Por isso, a conta começa pelo resultado esperado. Primeiro, estimamos quanto o empreendimento poderá gerar em vendas.
Depois, consideramos todos os custos necessários para desenvolvê-lo, comercializá-lo e entregá-lo, além da remuneração esperada pelo incorporador. O valor disponível para a aquisição do terreno surge dessa análise.
Para chegar a esse número, três perguntas precisam ser respondidas antes da proposta:
• O que a legislação permite construir naquele endereço?
• O que o mercado daquela região está disposto e tem capacidade de comprar?
• Quanto custa desenvolver e entregar esse produto?
A arquitetura conecta essas três respostas e permite transformá-las em um
empreendimento tecnicamente possível e economicamente viável.
Cada real a mais no terreno compromete a margem.
Um exemplo simplificado, com números hipotéticos, ajuda a entender o impacto dessa decisão. Imagine um empreendimento com Valor Geral de Vendas (VGV) estimado em R$ 10 milhões.
Os custos previstos de construção, projetos, aprovações, taxas, comercialização, tributos e despesas financeiras somam R$ 7 milhões. Restam R$ 3 milhões para pagar o terreno e formar o resultado do incorporador. Se o terreno for adquirido por R$ 1,5 milhão, o resultado projetado será de R$ 1,5 milhão, equivalente a 15% do VGV.
Agora imagine que, durante a negociação, apareça outro interessado. O proprietário aumenta o preço e o incorporador decide oferecer R$ 2 milhões para garantir a aquisição.
Mantidas as demais premissas, o resultado projetado cai para R$ 1 milhão, equivalente a 10% do VGV.
O empreendimento continua com o mesmo VGV e a mesma previsão de custos operacionais, e um aumento de R$ 500 mil na aquisição consumiu um terço do resultado inicialmente projetado.
Existe ainda uma questão importante: o comprador final não necessariamente pagará mais pelo apartamento porque o incorporador decidiu pagar mais pelo terreno.
Na operação real, essa conta possui outras variáveis. ITBI, escritura, registro, condições de pagamento, custos financeiros e eventuais estruturas de permuta precisam ser considerados. O exemplo mostra como a margem é sensível ao preço de aquisição.
O potencial construtivo também tem preço Terrenos com coeficiente de aproveitamento elevado costumam despertar interesse porque oferecem maior possibilidade de desenvolvimento imobiliário, e construir mais também pode significar assumir custos adicionais.
Em São Paulo, dependendo do zoneamento, do enquadramento do empreendimento e das regras urbanísticas aplicáveis, a utilização de potencial construtivo adicional pode exigir o pagamento de outorga onerosa. Projetos sujeitos a determinadas condições legais também podem envolver outras exigências urbanísticas, como a cota de solidariedade.
Esses fatores precisam entrar na viabilidade, junto com uma conta simples. Toda área construída gera custo de produção, e a receita depende daquilo que efetivamente poderá ser comercializado.
Um empreendimento com mais unidades pode apresentar um VGV mais elevado, mas também exigir mais investimento e enfrentar um prazo de vendas maior. Se o mercado não tiver demanda suficiente para absorver o produto, o estoque poderá permanecer disponível por mais tempo e comprometer o resultado.
Por isso, o aproveitamento máximo permitido pela legislação precisa ser avaliado em conjunto com os custos e a demanda do mercado.
Onde a arquitetura entra nessa conversa
Quando me apresento como A Arquiteta do Incorporador, estou falando justamente dessa participação nas decisões que antecedem o desenvolvimento do projeto.
O terreno ainda está em negociação, nenhuma planta definitiva foi desenhada, e decisões de arquitetura já influenciam diretamente o valor que poderá ser oferecido.
É necessário estudar quantas unidades podem ser desenvolvidas, quais metragens fazem sentido, quanto da área construída poderá ser comercializado e quanto será destinado a circulações, áreas técnicas, garagem e lazer. Cada uma dessas definições interfere no custo, na receita e na eficiência do empreendimento. No escritório, trabalhamos com essas informações para desenvolver cenários que permitam ao incorporador compreender as possibilidades do terreno e o resultado financeiro de cada alternativa.
A decisão de comprar continua sendo do incorporador. Nosso trabalho é fornecer os elementos técnicos e estratégicos para que essa decisão seja tomada com informações consistentes.
O limite precisa existir antes da disputa.
A negociação de um terreno envolve pressão. Aparece outro interessado, o corretor informa que existe uma proposta concorrente, o proprietário estabelece um prazo para decidir e o incorporador começa a considerar aumentar a oferta.
Ter um valor máximo de aquisição calculado previamente permite avaliar essa pressão com critérios objetivos.
Esse limite pode ser revisto quando surgem novas condições que efetivamente alterem a viabilidade, como um prazo de pagamento diferente, uma estrutura de permuta ou uma mudança fundamentada no produto. O que precisa ser evitado é aumentar o preço apenas pelo receio de perder a oportunidade.
Ao longo da minha trajetória, percebi que conhecer a capacidade financeira de um empreendimento é uma das competências mais importantes para quem trabalha com incorporação.
Um terreno com boa localização, legislação favorável e potencial construtivo interessante pode deixar de ser um investimento atrativo quando o preço ultrapassa aquilo que o negócio consegue suportar. Por isso, antes de negociar o valor de aquisição, é necessário conhecer a margem que o empreendimento pode entregar.
Na última vez que você aumentou uma oferta por um terreno, sabia quanto da margem do empreendimento estava comprometendo naquela negociação?
Sobre a autora
Tatiane Hernandes é A Arquiteta do Incorporador. Arquiteta, empresária, palestrante e autora do livro Antes do Projeto, possui mais de 24 anos de experiência e mais de 1.300 projetos desenvolvidos. É fundadora e CEO da Tatiane Hernandes Arquitetura, escritório especializado no desenvolvimento de projetos para o mercado imobiliário. Sua atuação conecta arquitetura, inteligência de mercado e viabilidade imobiliária, contribuindo para decisões estratégicas que começam antes do projeto.
Site: www.arquitetadoincorporador.com.br
YouTube: https://www.youtube.com/@ArquitetaDoIncorporador
Instagram: @arqtatianehernandes | @tatianehernandesarquitetura
Compartilhar artigo
Faça parte do movimento
Conecte-se com mulheres do mercado imobiliário e gere novas oportunidades com uma rede que fortalece presença, visão e estrutura.
Entrar no movimento →